La plus-value immobilière 2026 reste l’un des sujets fiscaux les plus complexes pour les particuliers : vendre un bien immobilier ne se résume pas à encaisser un prix, le fisc s’invite via la plus-value, taxée à 19 % d’impôt sur le revenu et 17,2 % de prélèvements sociaux, avec une éventuelle surtaxe pour les plus-values importantes. Le barème reste structuré autour des abattements pour durée de détention : connaître ces règles permet souvent d’économiser plusieurs dizaines de milliers d’euros, voire d’être totalement exonéré.
Cet article, rédigé par un expert en fiscalité immobilière à Paris, fait le point complet pour 2026, avec simulations chiffrées et stratégies d’optimisation.
Qu’est-ce que la plus-value immobilière ?
La plus-value immobilière est la différence entre le prix de vente et le prix d’acquisition d’un bien immobilier détenu par un particulier. Elle concerne :
- Les résidences secondaires
- Les biens locatifs (sauf LMP, voir notre article dédié)
- Les terrains
- Les parts de SCI à l’IR
Elle ne concerne pas :
- La résidence principale (exonération totale)
- Les biens détenus par une société à l’IS (régime des plus-values professionnelles)
- Les biens détenus depuis plus de 30 ans (exonération totale)
Comment se calcule la plus-value brute ?
Formule :
Plus-value brute = Prix de cession – Prix d’acquisition majoré
Prix de cession : prix réel de vente diminué des frais de cession (diagnostics, mainlevée d’hypothèque, frais d’agence si à la charge du vendeur).
Prix d’acquisition majoré : prix d’achat + frais d’acquisition (forfait 7,5 % ou réel) + travaux (forfait 15 % au-delà de 5 ans de détention OU réel sur facture, au choix du contribuable).
Exemple chiffré :
- Achat 2010 : 350 000 €
- Frais d’acquisition (forfait 7,5 %) : +26 250 €
- Travaux (forfait 15 % car > 5 ans) : +52 500 €
- Prix d’acquisition majoré : 428 750 €
- Vente 2026 : 600 000 €
- Frais de cession : 8 000 €
- Prix de cession net : 592 000 €
- Plus-value brute : 592 000 – 428 750 = 163 250 €
Les abattements pour durée de détention en 2026
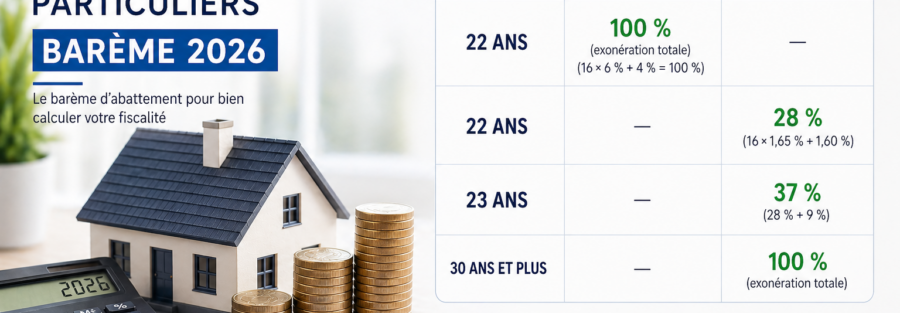
C’est le levier principal du calcul de la plus-value immobilière 2026. Le barème d’abattement est différent pour l’IR (19 %) et les prélèvements sociaux (17,2 %).
Abattement IR (19 %) :
| Durée de détention | Abattement annuel | Cumul |
|---|---|---|
| 0 à 5 ans | 0 % | 0 % |
| 6e à 21e année | 6 % par an | 96 % à 21 ans |
| 22e année | 4 % | 100 % (exonération totale IR) |
Abattement Prélèvements Sociaux (17,2 %) :
| Durée de détention | Abattement annuel | Cumul |
|---|---|---|
| 0 à 5 ans | 0 % | 0 % |
| 6e à 21e année | 1,65 % par an | 26,4 % à 21 ans |
| 22e année | 1,60 % | 28 % |
| 23e à 30e année | 9 % par an | 100 % à 30 ans (exonération totale PS) |
Conséquence pratique : un bien acheté en 2004 et vendu en 2026 (22 ans de détention) est exonéré d’IR mais reste taxé à 17,2 % – 28 % d’abattement = environ 12,4 % effectif sur les prélèvements sociaux. Un bien détenu 30 ans est totalement exonéré.
La surtaxe sur les plus-values supérieures à 50 000 €
Au-delà des 19 % + 17,2 %, une surtaxe progressive s’applique sur les plus-values nettes (après abattements) supérieures à 50 000 € :
| Plus-value nette | Surtaxe |
|---|---|
| 50 001 € à 100 000 € | 2 % |
| 100 001 € à 150 000 € | 3 % |
| 150 001 € à 200 000 € | 4 % |
| 200 001 € à 250 000 € | 5 % |
| > 250 000 € | 6 % |
Cette surtaxe ne s’applique pas aux terrains à bâtir.
Les exonérations totales
1. Résidence principale : totalement exonérée. Conditions :
- Le bien doit être votre résidence habituelle et effective au moment de la vente.
- Il est admis qu’un bien soit vendu jusqu’à 1 an après le départ effectif (mise en vente immédiate, libre de tout occupant).
2. Première vente d’un bien autre que la résidence principale : exonération possible si le vendeur n’a pas été propriétaire de sa résidence principale dans les 4 ans précédents et qu’il remploie tout ou partie du prix dans l’achat ou la construction de sa résidence principale dans les 24 mois.
3. Petites cessions (< 15 000 €) : exonération automatique.
4. Retraités et invalides aux revenus modestes (RFR < seuil 2025 + condition de patrimoine).
5. Cession à un organisme HLM ou à un acquéreur s’engageant à construire des logements sociaux (jusqu’au 31/12/2025, prorogée 2026 sous conditions).
6. Cession après 30 ans de détention (cf. tableau abattements).
Simulation chiffrée : vente d’une résidence secondaire
Hypothèses :
- Achat : 2010 (16 ans de détention)
- Prix achat majoré : 350 000 €
- Prix vente : 550 000 €
- Plus-value brute : 200 000 €
Calcul :
- Abattement IR (16 ans) : 11 ans × 6 % = 66 % → PV imposable IR = 200 000 × 34 % = 68 000 €
- IR dû : 68 000 × 19 % = 12 920 €
- Abattement PS (16 ans) : 11 ans × 1,65 % = 18,15 % → PV imposable PS = 200 000 × 81,85 % = 163 700 €
- PS dus : 163 700 × 17,2 % = 28 156 €
- Surtaxe : PV nette IR (68 000 €) > 50 000 € → 50 000 × 2 % + 18 000 × 3 % = 1 000 + 540 = 1 540 €
- Total à payer : 12 920 + 28 156 + 1 540 = 42 616 € sur 200 000 € de plus-value, soit ~21,3 %
Si on attend 2 ans de plus (18 ans) :
- Abattement IR : 13 × 6 % = 78 % → PV imposable IR = 44 000 € → IR = 8 360 €
- Abattement PS : 13 × 1,65 % = 21,45 % → PV imposable PS = 157 100 € → PS = 27 021 €
- Surtaxe : 0 € (PV nette IR < 50 000 €)
- Total : 35 381 €. Économie de 7 235 € en différant 24 mois.
Comment déclarer et payer ?
La plus-value est calculée et payée lors de la signature de l’acte chez le notaire. Le notaire :
- Calcule la plus-value
- Prélève l’impôt et les prélèvements sociaux sur le prix de vente
- Reverse les sommes à l’administration fiscale
Le vendeur n’a aucune démarche déclarative supplémentaire sauf :
- Plus-value > 0 : elle apparaît dans la déclaration IR n° 2042 C ligne 3VZ (information uniquement, l’impôt étant déjà payé).
- Cession en SCI à l’IR : déclaration formulaire 2048-IMM par le notaire pour le compte de la société.
4 stratégies d’optimisation à connaître
1. Choisir le forfait travaux 15 % plutôt que les factures réelles, sauf si vos factures dépassent ce forfait. Par défaut, beaucoup de propriétaires optent pour le réel sans calculer, ce qui est souvent un mauvais choix.
2. Différer la vente de 12-24 mois quand on est proche d’un palier d’abattement (ex : passer de 16 à 18 ans peut économiser plusieurs milliers d’euros).
3. Vendre via une SCI à l’IS : la plus-value devient une plus-value professionnelle, soumise à l’IS (15 % puis 25 %) sans abattement durée mais avec déduction des amortissements. Régime parfois plus favorable, parfois moins, à simuler au cas par cas avec un spécialiste SCI.
4. Donation-partage avec démembrement avant vente : la donation à ses enfants en démembrement réinitialise la valeur d’acquisition et peut, dans certains cas, exonérer une partie significative de la plus-value lors de la revente. Stratégie complexe à monter avec un notaire et un expert-comptable, parfois via une holding.
FAQ : plus-value immobilière des particuliers
Totalement exonéré d’IR à 22 ans de détention, totalement exonéré de prélèvements sociaux à 30 ans. Avant 30 ans, vous restez partiellement taxé.
Oui, totalement. À condition que le bien soit votre résidence habituelle effective au moment de la vente, ou vendu rapidement après le départ (généralement dans l’année).
C’est le prix d’achat + frais d’acquisition (forfait 7,5 % ou réel) + travaux (forfait 15 % au-delà de 5 ans, ou factures réelles). Plus ce prix est élevé, plus la plus-value imposable diminue.
Non, seulement les travaux réalisés par des entreprises avec factures TTC. Le travail personnel n’est pas pris en compte. C’est pour cela que le forfait 15 % est souvent plus avantageux.
Non, uniquement aux plus-values nettes IR (après abattement durée) supérieures à 50 000 €, et pas aux terrains à bâtir.
Le notaire s’en charge intégralement lors de la vente. Vous n’avez aucune démarche complémentaire, hormis le report informatif ligne 3VZ de votre déclaration IR.
Oui : SCI à l’IR = même régime que les particuliers. SCI à l’IS = régime des plus-values professionnelles, totalement différent (calcul, fiscalité, déduction des amortissements).
Conclusion
La plus-value immobilière 2026 est l’un des sujets fiscaux les plus complexes, et l’un de ceux où l’optimisation rapporte le plus. Une simulation préalable peut faire la différence entre 30 000 € et 50 000 € d’impôts sur une même opération.
Notre cabinet accompagne depuis plus de 5 ans les particuliers et investisseurs immobiliers à Paris et en Île-de-France sur leurs opérations de cession. Avant toute vente importante, nous recommandons un point fiscal, souvent rentabilisé en quelques heures.
Demandez votre simulation gratuite →
Une cession en préparation ?
Le montant de la plus-value se joue sur des éléments qui se préparent avant la signature : justificatifs de travaux, durée de détention, structure de détention. Héléna Berenfus, experte-comptable et commissaire aux comptes, chiffre votre cession et vous indique les leviers encore ouverts.
Faire chiffrer votre plus-value : premier échange sans engagement, honoraires communiqués avant tout démarrage.
Ou directement : helena@cabinet-berenfus.fr ou 01 85 44 17 27. Voir aussi notre page fiscalité immobilière.
Vous portez une opération immobilière ?
SCCV, SCI, marchand de biens, promotion, location meublée, agence immobilière ou syndic de copropriété : décrivez votre situation en quelques lignes. Nous vous répondons sous 24 heures ouvrées.
Vous préférez en parler de vive voix ? Appelez le 01 85 44 17 27.